Hacienda y las propinas: por qué el fisco exige tributar hasta por el cambio del bote
Te contamos qué dice la ley del IRPF sobre tributar las propinas en la hostelería y cómo afectan a la renta del trabajador.
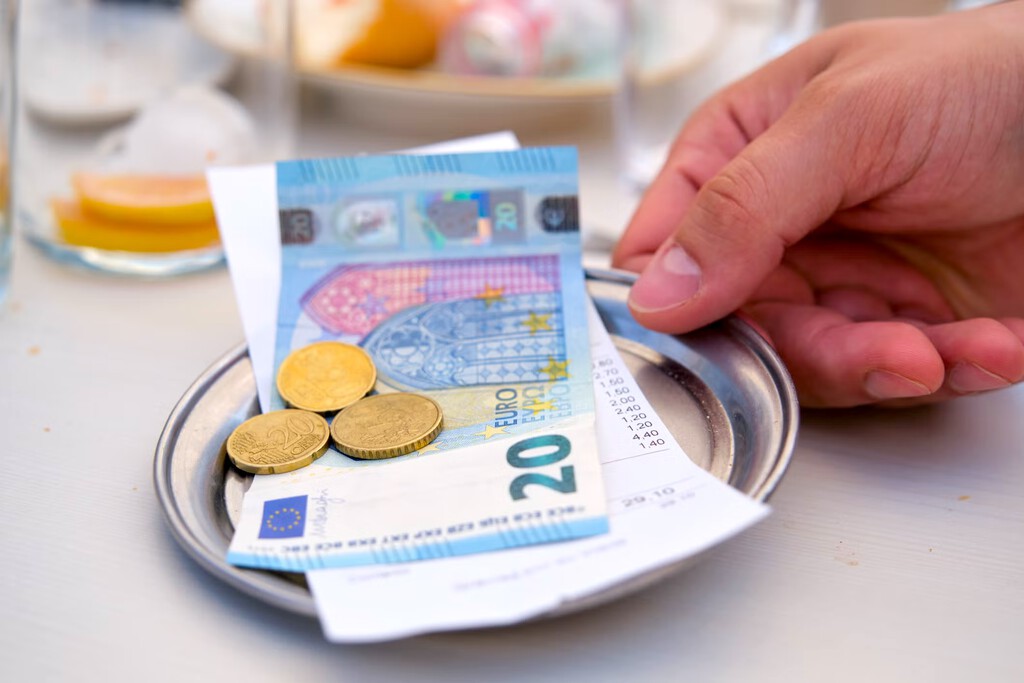
Dejar unas monedas en la barra, redondear la cuenta o seleccionar el 10% de extra al pagar en el datáfono son gestos muy cotidianos. Para muchos trabajadores de la hostelería, este bote supone un complemento clave a su sueldo base, pero existe cierta confusión sobre qué ocurre realmente con ese dinero ante los ojos de la ley.
La postura de la Agencia Tributaria al respecto es tajante: hay que tributar por las propinas de la misma manera que se tributa por el salario. La justificación técnica proviene del artículo 17.1 de la Ley del IRPF, el cual define como rendimientos del trabajo cualquier contraprestación derivada directa o indirectamente del trabajo personal o de la relación laboral.
Siguiendo esta norma, la Dirección General de Tributos ha determinado en sus consultas vinculantes que no importa que el dinero proceda de un acto voluntario de un cliente. Al ser una retribución vinculada al empleo, debe incluirse sin excepción en la declaración de la renta. No se trata de una medida nueva, ya que el ordenamiento jurídico no cuenta con una regulación específica para las propinas más allá de este criterio general.
Además del aspecto puramente fiscal con Hacienda, entran en juego otros factores clave como la cotización a la Seguridad Social —la cual dependerá de si las propinas las gestiona la propia empresa o de si lo recoge el convenio colectivo— y las dudas sobre si es legal reclamar cuando un empleador decide meter mano en el bote común.
¿Sabías que Hacienda consideraba las propinas como un rendimiento del trabajo más? Déjanos tu opinión y debate con el resto de la comunidad en BeersStorming.
Fuente original: Xataka